Private equity : comprendre le TRI, le DPI et le TVPI
Comment lire correctement le reporting d'un fonds de private equity ? Cette fiche présente le lexique essentiel et explique pourquoi un TRI ne se lit jamais seul.
Par Yoram Elnecave, CFA · Publié le
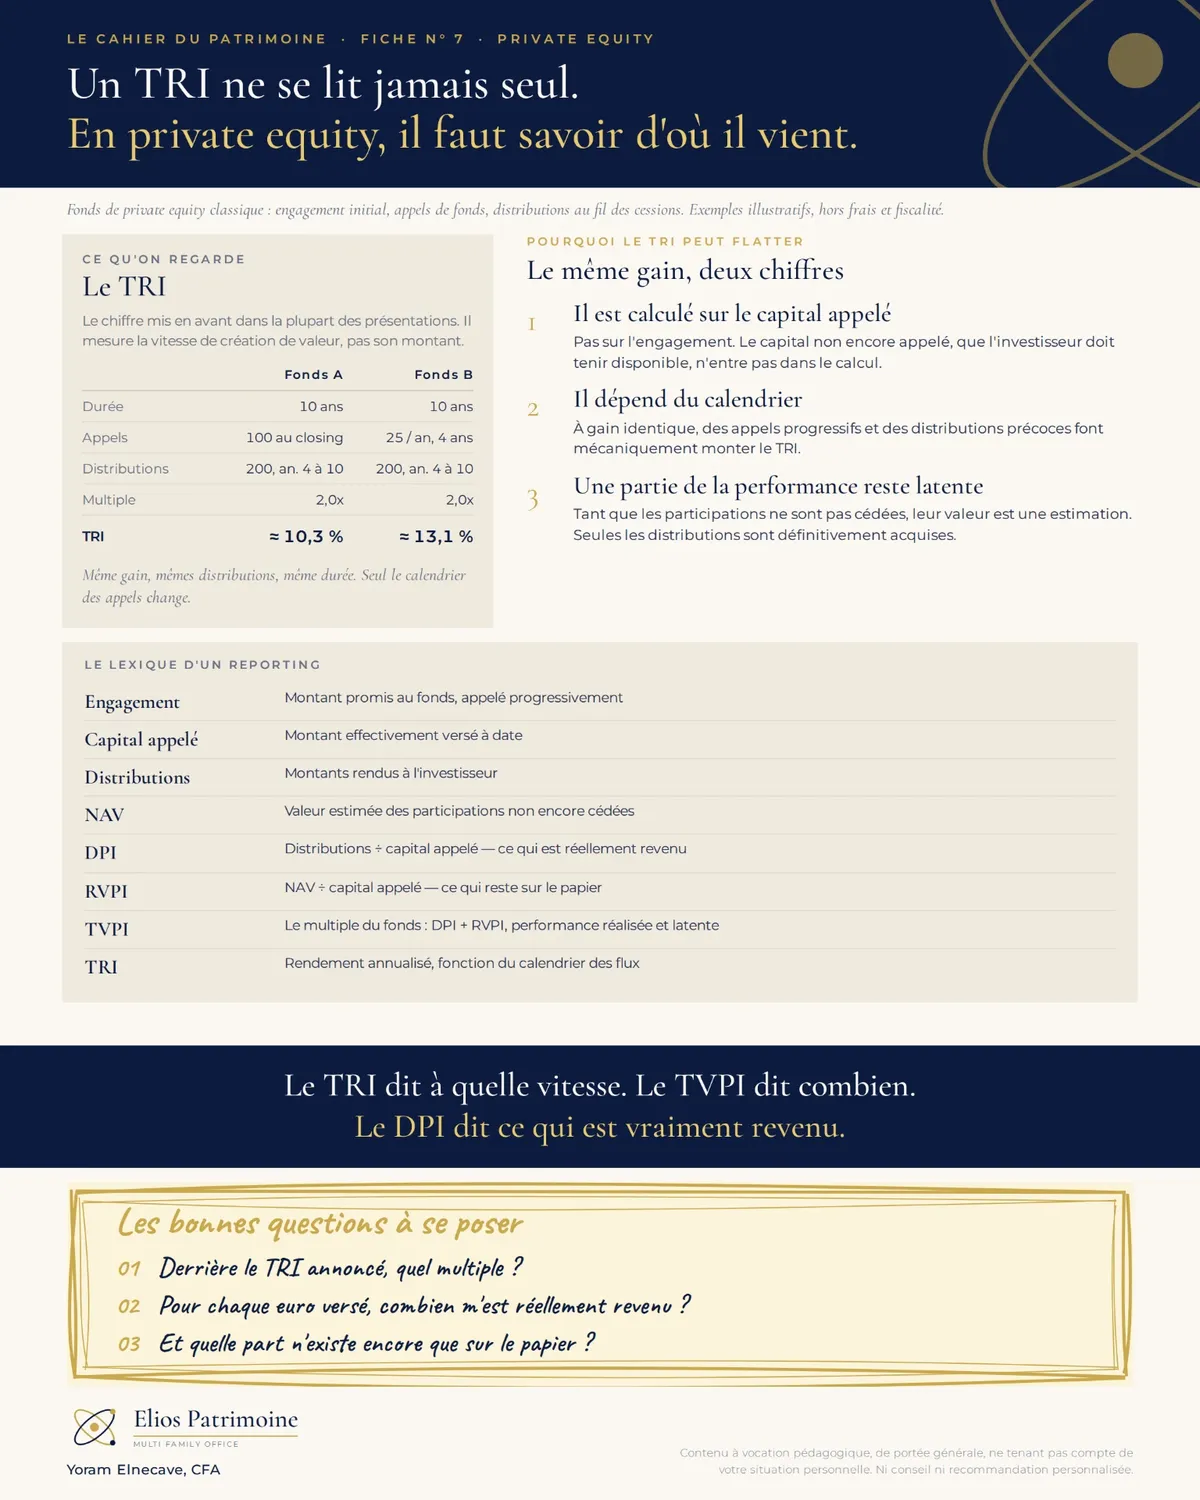
Un lexique à maîtriser
On parle beaucoup de « démocratisation » du Private Equity.
On parle beaucoup moins du lexique qu'il faut maîtriser pour lire correctement un reporting. Engagement, capital appelé, TRI, RVPI, DPI, TVPI : ce sont des termes différents pour des réalités différentes, et les confondre coûte cher.
C'est le sujet de cette fiche.
Ne jamais regarder le TRI seul
Le point le plus utile, pour juger la qualité d'un millésime : ne jamais regarder le TRI seul.
Le TRI mesure une vitesse. Il dépend du calendrier des appels de fonds autant que de la performance réelle. Deux fonds au gain strictement identique peuvent afficher des TRI différents de plusieurs points, simplement parce que l'un a appelé le capital plus lentement que l'autre.
Ce que le TRI ne dit jamais : combien est réellement revenu à l'investisseur.
Le DPI, ce qui est réellement revenu
C'est le rôle du DPI : distributions rapportées au capital appelé. Et c'est là que se loge un problème dont on parle peu.
Aux États-Unis, environ 40 % des investisseurs institutionnels déclarent aujourd'hui une exposition à des fonds que le secteur surnomme des « fonds fantômes ». Des véhicules qui ont dépassé leur durée de vie prévue, sans avoir restitué l'essentiel du capital. Selon les données de Preqin, plus de 1 200 fonds dans le monde correspondent aujourd'hui à cette situation.
Le chiffre le plus parlant concerne le capital-risque américain : pour les fonds du millésime 2019, seuls 37 % avaient réalisé une quelconque distribution au premier trimestre 2025. Six ans après leur lancement.
Pendant ce temps, les frais de gestion continuent de courir, souvent calculés sur une valeur d'actif qui reste, par nature, une estimation tant qu'aucune cession n'a eu lieu.
Trois indicateurs plus utiles que le TRI affiché
Alors, quand on regarde l'historique d'un millésime, trois choses comptent davantage que le TRI affiché :
- Le DPI, comparé à celui d'autres fonds du même millésime.
- L'âge du fonds rapporté à sa durée de vie prévue.
- La part de la valeur totale qui reste non réalisée, c'est-à-dire estimée plutôt qu'encaissée.
Et cela ne suffit pas : les performances passées ne préjugent pas des performances futures.
Savoir lire ce que l'on nous montre
La démocratisation du private equity ne pose pas de problème en soi. Mais elle suppose de savoir lire ce que l'on nous montre, et de comprendre qu'un chiffre impressionnant peut coexister, pendant des années, avec 0 euro retourné chez l'investisseur.
Le lexique et un exemple de deux fonds au même gain mais aux TRI différents sont présentés dans l'infographie de cette fiche.
Contenu à vocation pédagogique, de portée générale, ne tenant pas compte de votre situation personnelle. Ni conseil ni recommandation personnalisée.
Échanger sur votre situation patrimoniale
Chaque situation est différente. Si vous souhaitez en parler, Yoram Elnecave vous répond personnellement.
Recevoir les prochaines analyses
Recevez la prochaine analyse dès sa parution.