Accueil · L'Éclairage · Guide apport-cession
Apport-cession 150-0 B ter :
le guide complet du dirigeant.
Vous envisagez de vendre votre entreprise, ou vous venez de le faire. L'apport-cession permet de reporter l'imposition de votre plus-value, à condition de respecter des règles précises, profondément modifiées par la loi de finances 2026. Ce guide fait le point, sans jargon inutile.
1. Le principe : apporter avant de céder
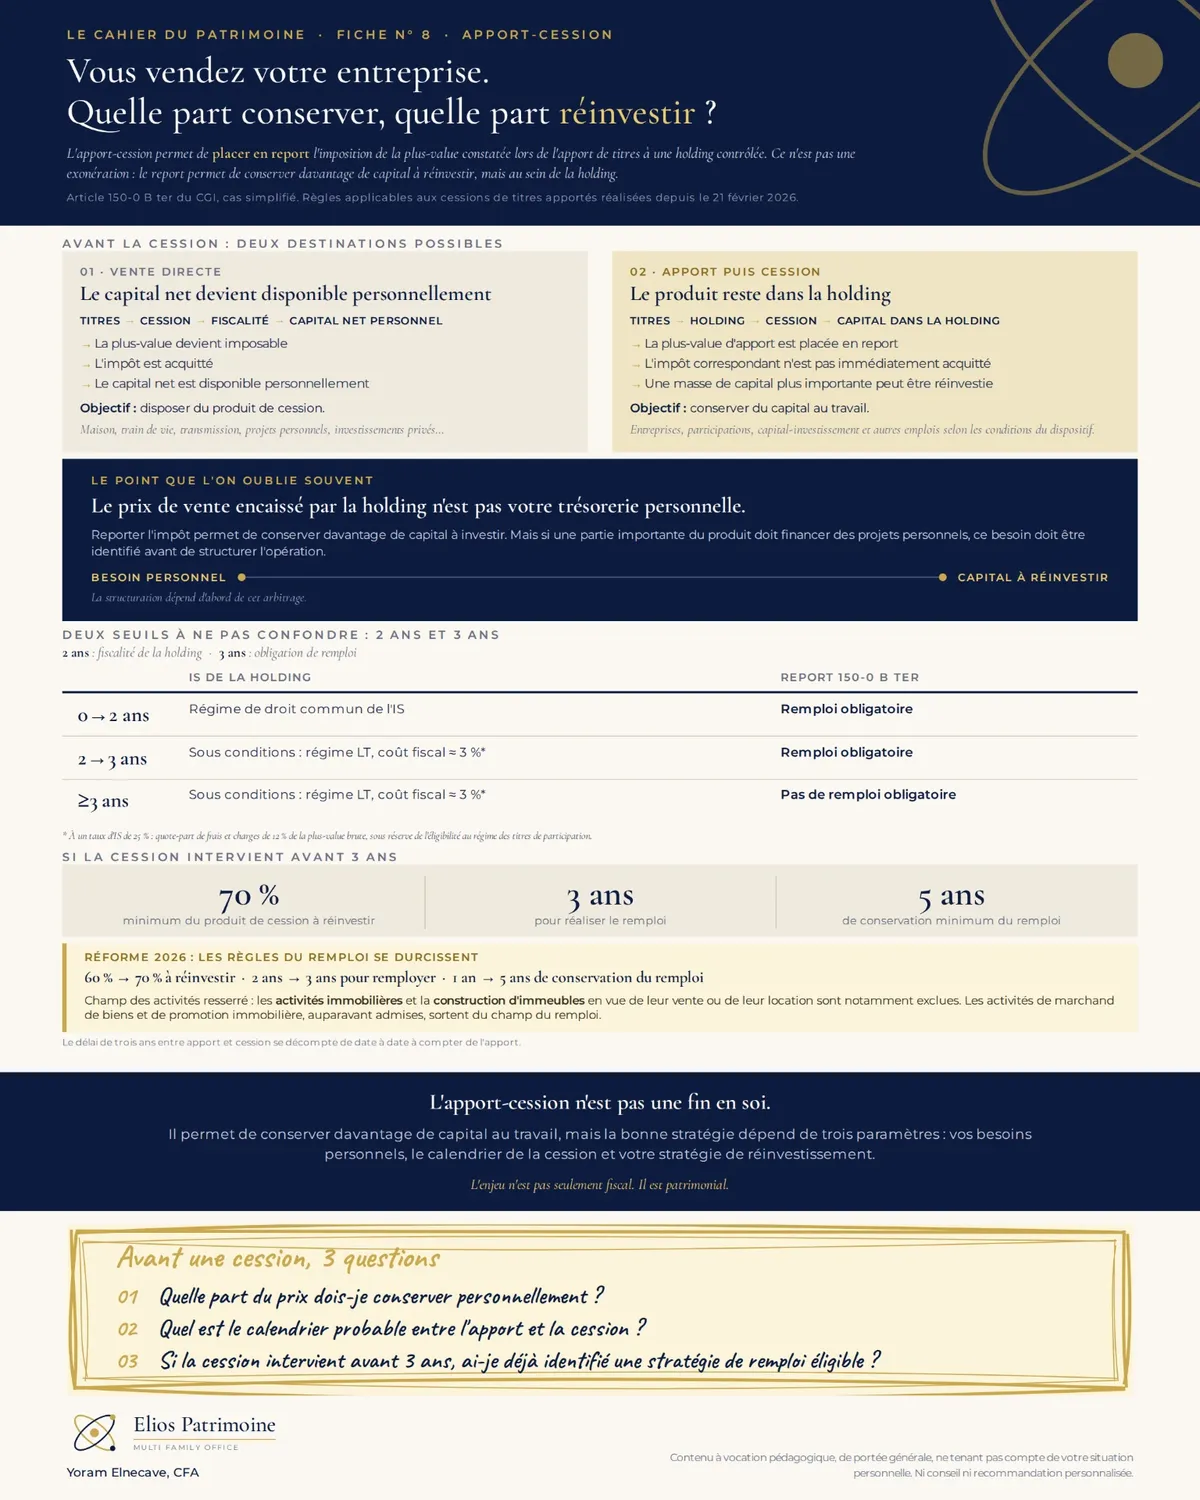
Plutôt que de vendre directement ses titres, le dirigeant les apporte d'abord à une société holding qu'il contrôle. Cet apport fait apparaître une plus-value, qui n'est pas imposée immédiatement : elle est placée en report d'imposition au titre de l'article 150-0 B ter du Code général des impôts.
La holding devient propriétaire des titres puis les cède à l'acquéreur. Comme elle les a reçus à leur valeur réelle, la cession ne dégage en principe pas ou peu de plus-value à son niveau. Le prix de vente est alors encaissé par la holding, et non par le dirigeant à titre personnel.
Le report n'est pas une exonération. Il prend fin notamment en cas de cession, de rachat ou d'annulation des titres de la holding, ou si les conditions de remploi ne sont pas respectées.
2. Ce que change la loi de finances 2026
Pour les cessions réalisées par la holding à compter du 21 février 2026, les règles se durcissent :
| Règle | Avant le 21/02/2026 | À compter du 21/02/2026 |
|---|---|---|
| Part du prix à réinvestir | 60 % | 70 % |
| Délai de réinvestissement | 2 ans | 3 ans |
| Conservation des réinvestissements | Variable selon la nature du réinvestissement | Durée de conservation renforcée, selon la nature du remploi |
| Activités immobilières | Gestion d'un patrimoine immobilier déjà exclue | Exclusion élargie aux activités principalement immobilières |
Les deux régimes peuvent coexister selon la date de cession. L'obligation de remploi s'applique lorsque la holding cède les titres apportés dans les 3 ans suivant l'apport : au-delà, elle n'est pas exigée.
Sous le nouveau régime, la durée pendant laquelle les réinvestissements doivent être conservés est renforcée : elle peut atteindre 5 ans, selon la nature du remploi (souscription au capital, fonds, acquisition).
Exemple. Pour une cession de 5 M€ réalisée par la holding sous le nouveau régime, l'obligation de remploi représente 3,5 M€, sous réserve des conditions légales applicables. Les 1,5 M€ restants ne sont pas soumis à cette obligation de remploi. Ces sommes restent détenues par la holding et ne constituent pas des liquidités personnellement disponibles pour le dirigeant.
Échanger avec Yoram Elnecave →
3. Le piège : décider sous la contrainte du délai
Le délai de remploi commence à courir dès la cession. Pendant cette période, le dirigeant est très sollicité : banques, sociétés de gestion, conseillers proposent chacun leur solution. Le risque est de choisir un support uniquement parce qu'il « coche » la case fiscale, sans vérifier sa cohérence avec le reste du patrimoine, ses frais, sa liquidité ou son horizon.
Plusieurs millions d'euros engagés pour plusieurs années méritent une vision d'ensemble : besoins de revenus, transmission, répartition entre la holding et le patrimoine privé, part conservée hors obligation de remploi.
4. Les réinvestissements éligibles
- Reprise ou développement d'entreprises opérationnelles : acquisition d'une société (prise de contrôle) ou souscription au capital de sociétés exerçant une activité commerciale, industrielle, artisanale, libérale, agricole ou financière.
- Fonds de private equity éligibles : FCPR, FPCI, SLP ou SCR, à condition de respecter les conditions prévues par la loi, notamment des quotas minimaux d'investissement dans des sociétés éligibles et des délais pour les atteindre. Tous les fonds de ces catégories ne sont donc pas automatiquement éligibles. Leur lecture suppose de comprendre le TRI, le multiple et le calendrier des appels de fonds.
- Financement de l'activité propre de la holding, lorsqu'elle est animatrice.
La part du prix non soumise au remploi (30 % sous le nouveau régime) reste libre : elle peut répondre à des objectifs de liquidité, de revenus ou de diversification.
Les activités principalement immobilières ne sont pas éligibles au remploi. Cette exclusion vise l'activité réelle de la société ou du fonds : une entreprise opérationnelle qui détient ses locaux, par exemple, n'est pas exclue de ce seul fait. Chaque cible doit être analysée au cas par cas.
5. La méthode Elios Patrimoine
Elios Patrimoine est un multi family office indépendant de tout groupe bancaire ou financier. Nous accompagnons les dirigeants disposant de 500 000 € à 20 M€ à réinvestir après une cession : analyse de la situation, calendrier de remploi, sélection de solutions en architecture ouverte, et coordination avec votre avocat et votre expert-comptable.
Préparer votre premier échange
Décrivez votre situation en quelques lignes (activité, date de cession envisagée ou réalisée, montant approximatif, existence d'une holding, objectifs). Vous obtenez une liste personnalisée des points à préparer. Votre texte est transmis à un service d'intelligence artificielle tiers pour générer la liste ; il n'est pas enregistré dans la base de données d'Elios Patrimoine. N'indiquez ni nom ni donnée d'identification.
Votre délai de remploi est en cours ou vous préparez une cession ?
Échanger avec Yoram Elnecave →Échange confidentiel de 20 minutes · Sans engagementQuestions fréquentes
C'est l'opération par laquelle un dirigeant apporte les titres de sa société à une holding qu'il contrôle, avant que cette holding ne les cède. La plus-value constatée lors de l'apport est placée en report d'imposition (article 150-0 B ter du CGI).
Pour les cessions intervenant à compter du 21 février 2026, la holding doit réinvestir au moins 70 % du prix de cession dans des activités éligibles, dans un délai de 3 ans. Auparavant, le seuil était de 60 % et le délai de 2 ans.
En principe, les activités de gestion de patrimoine immobilier sont exclues du remploi 150-0 B ter. En revanche, une entreprise exerçant une activité opérationnelle éligible peut détenir ou acquérir des immeubles nécessaires à son exploitation sans être exclue pour autant. L'analyse porte donc sur l'activité réelle de la société et sur l'affectation des actifs immobiliers.
Le report d'imposition prend fin : la plus-value d'apport devient imposable, avec le cas échéant des intérêts de retard.
Par Yoram Elnecave, CFA
Ce guide a une vocation informative et ne constitue pas un conseil fiscal personnalisé. Les règles citées dépendent de votre situation et de la date des opérations ; elles doivent être validées avec vos conseils.