Agences de notation : ce que mesure une note de crédit
Que mesure réellement une note de crédit, et faut-il lui accorder autant d'importance ? Cette fiche revient sur le rôle des agences de notation et les limites de leur modèle.
Par Yoram Elnecave, CFA · Publié le
Le contexte
Le 14 septembre 2026, l'OAT française à 10 ans atteignait 4,53 %, un niveau inédit depuis 2008. Le spread avec l'Allemagne était au plus haut depuis 2012.
Et on continue de commenter les notes des agences comme si c'était l'information principale.
Une opinion, pas une mesure
Une agence de notation émet une opinion sur la capacité d'un émetteur à rembourser. Pas une mesure, pas une garantie. Une opinion.
Trois choses que l'on dit rarement.
1. Les agences ne sont pas d'accord entre elles
Sur la France, en septembre 2026 : deux des trois grandes agences la notent A+, tandis que la troisième maintient une notation équivalente à AA-, un cran au-dessus.
Même pays, mêmes comptes publics, même dette. Deux niveaux de notation différents.
Une bonne illustration de ce qu'est une note : une appréciation du risque fondée sur une méthodologie et un jugement propres à chaque agence.
2. Le modèle économique interroge
Dans le système dit « émetteur-payeur » (issuer-pays), c'est l'émetteur qui demande la note qui rémunère l'agence. Ce n'est un secret pour personne : c'est justement pour cela que le secteur est encadré par l'ESMA en Europe et la SEC aux États-Unis.
Et ce ne sont pas des principes théoriques. L'ESMA a infligé plus de 5 millions d'euros d'amendes à trois entités d'un même groupe en 2019, puis 2,2 millions d'euros à une autre agence en mars 2024, dans les deux cas pour des manquements en matière de gestion des conflits d'intérêts.
Le sujet n'est pas la probité des analystes. Il est que la structure même du modèle est identifiée comme une source de conflit potentiel par les régulateurs eux-mêmes.
3. Le marché est souvent déjà passé
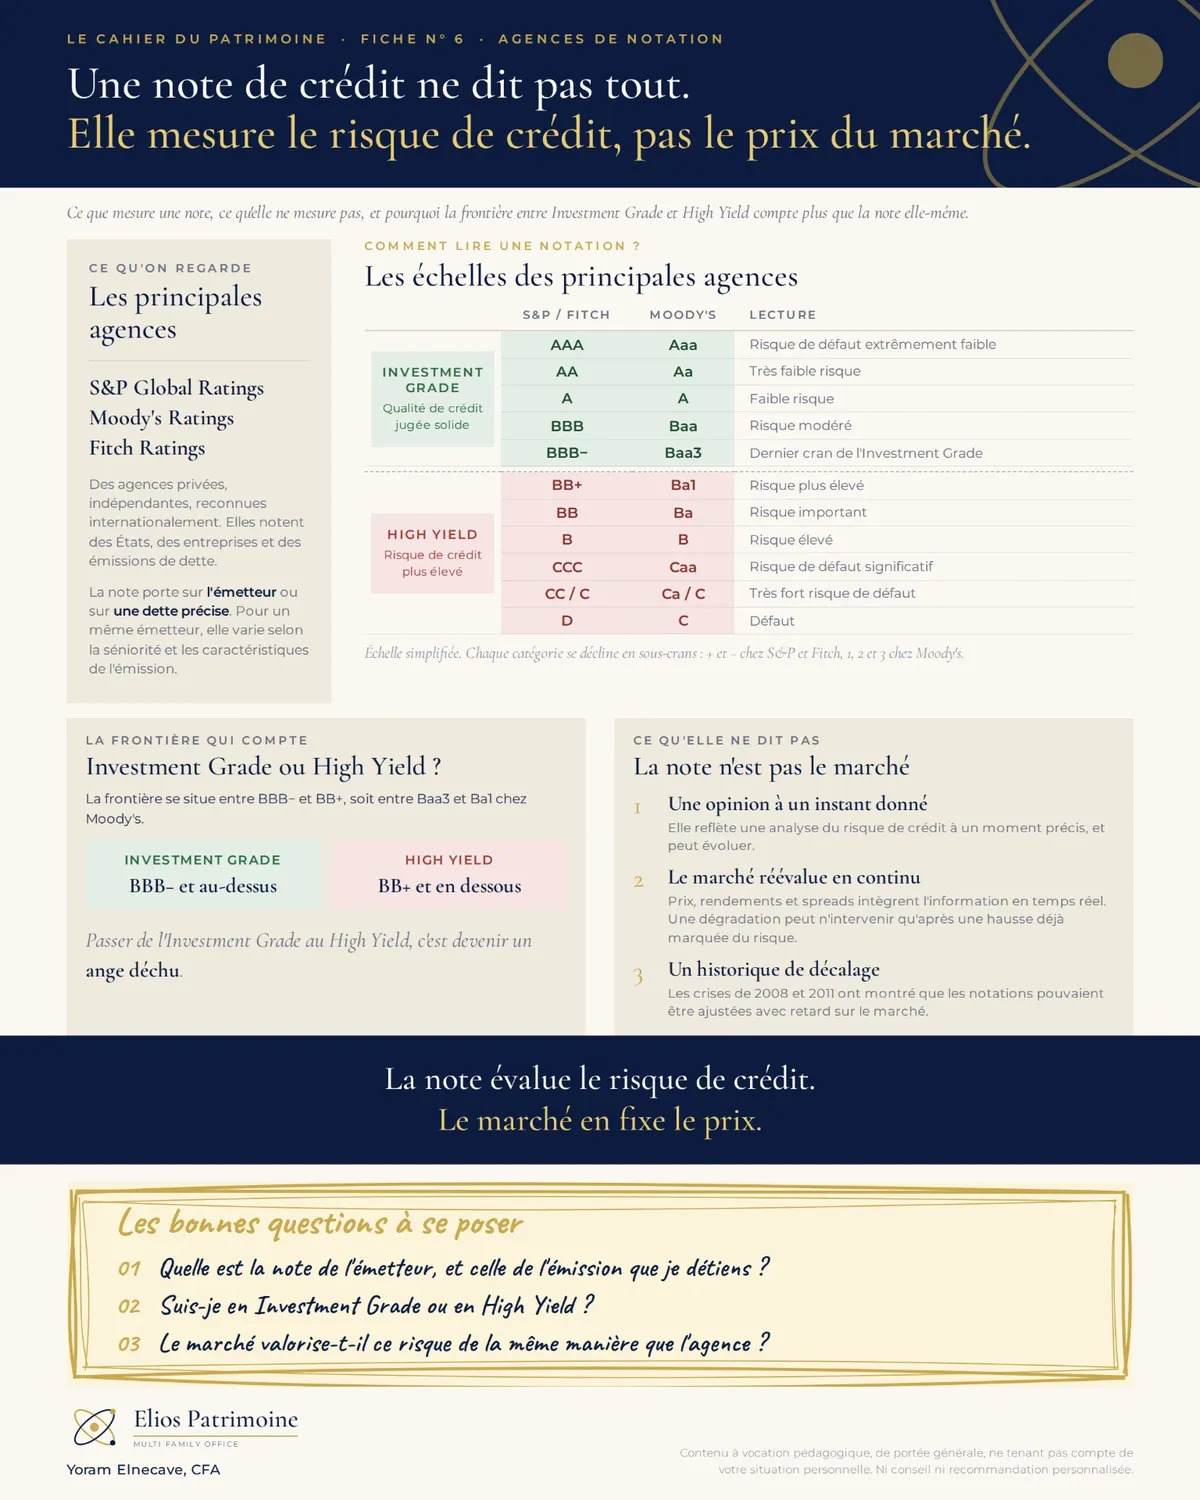
Troisièmement, et c'est le plus important : le marché est souvent déjà passé.
Quand une agence dégrade, le prix a généralement bougé depuis longtemps. Le spread français s'écartait bien avant les décisions de 2025, et il a continué de s'écarter depuis, sans qu'aucune agence ne bouge.
On l'avait déjà vu en 2010-2012 : les dégradations souveraines sont arrivées par vagues successives, une fois la crise installée et les écarts de taux déjà creusés.
Les prix, les rendements et les spreads intègrent l'information en continu. Une note est révisée quelques fois par an.
Pourquoi en parle-t-on autant ?
Parce qu'une lettre fait un titre, et qu'un spread n'en fait pas. AAA, A+, dégradation : c'est lisible, c'est immédiat, ça se met à la une.
La note évalue le risque de crédit. Le marché en fixe le prix.
Le marché est plus rapide qu'une agence. Reste que ni l'un ni l'autre ne remplace la compréhension de ce que l'on détient : quel émetteur, quel rang de dette, quelle échéance, quel scénario en cas de difficulté.
Contenu à vocation pédagogique, de portée générale, ne tenant pas compte de votre situation personnelle. Ni conseil ni recommandation personnalisée.
Échanger sur votre situation patrimoniale
Chaque situation est différente. Si vous souhaitez en parler, Yoram Elnecave vous répond personnellement.
Recevoir les prochaines analyses
Recevez la prochaine analyse dès sa parution.