Obligations : comprendre le coupon, le prix et le rendement
Pourquoi le rendement d'une obligation peut-il différer de son coupon ? Cette fiche revient sur la mécanique d'une obligation simple à taux fixe.
Par Yoram Elnecave, CFA · Publié le
Le contexte
Début septembre 2026, l'OAT à 10 ans est passée au-dessus de 4,20 %, sur des niveaux qui n'avaient plus été observés depuis 2008.
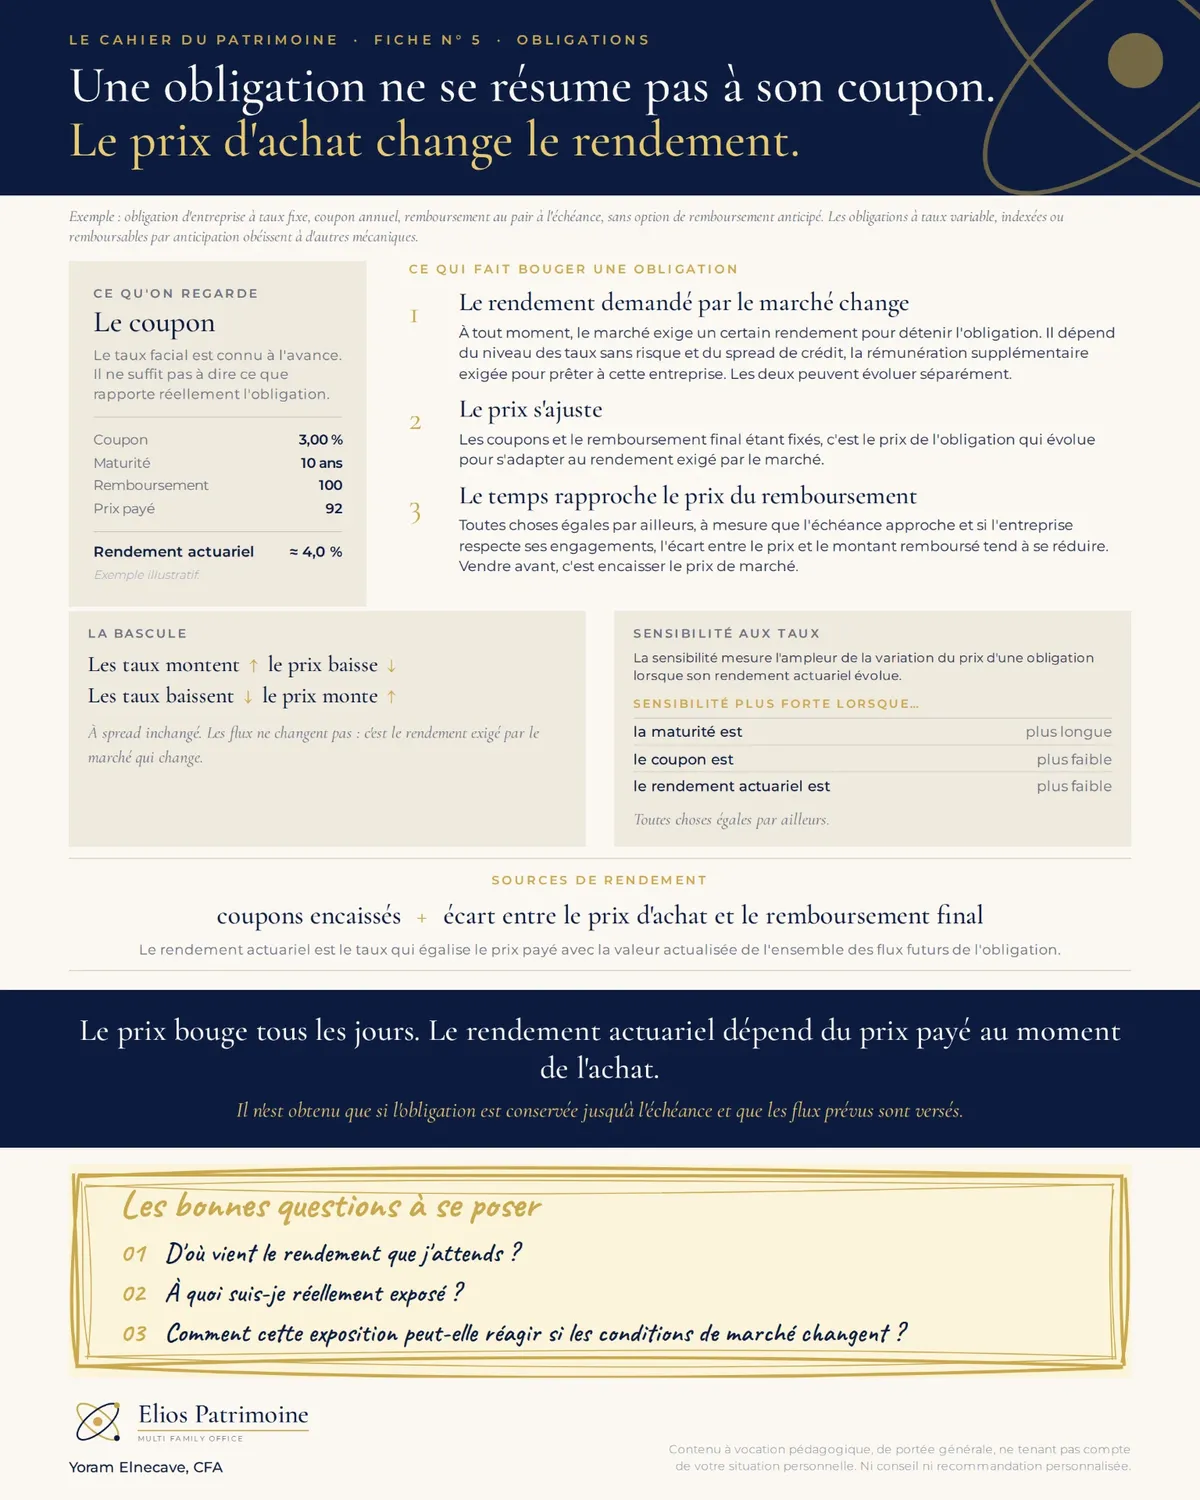
Dans ce contexte, cette fiche revient sur les mécanismes d'une obligation simple à taux fixe. Elle prend comme cas d'école une obligation d'entreprise à taux fixe, à coupon annuel, remboursée au pair à l'échéance et sans option de remboursement anticipé.
Le coupon ne fait pas le rendement
Une obligation ne se résume pas à son coupon. Un coupon de 3 % ne signifie pas nécessairement un rendement de 3 %.
Le prix payé compte aussi : une obligation achetée sous le pair peut offrir un rendement supérieur à son coupon si elle est conservée jusqu'à l'échéance et remboursée comme prévu.
À l'inverse, en cas de vente avant l'échéance, ce sont les coupons encaissés et le prix de vente obtenu qui déterminent le résultat, pas le seul rendement affiché à l'achat. Le défaut de l'émetteur, lui, expose à un risque de perte en capital.
Sur une obligation d'entreprise, le rendement exigé par le marché dépend notamment du niveau des taux sans risque et du spread de crédit associé à l'émetteur.
Le retour de rendements obligataires plus élevés remet également au premier plan la notion de portage : la rémunération procurée par la détention d'une obligation au fil du temps.
Duration et convexité
Mais entre l'achat et l'échéance, le prix peut évoluer sensiblement. C'est là qu'intervient la notion de duration.
- La duration de Macaulay mesure la durée moyenne pondérée à laquelle les flux futurs de l'obligation sont reçus.
- La duration modifiée, souvent appelée sensibilité, permet d'estimer la réaction du prix à une variation du rendement actuariel.
À titre d'exemple, une duration modifiée de 6 signifie qu'une hausse de 1 point du rendement actuariel entraînerait, en première approximation, une baisse d'environ 6 % du prix de l'obligation.
Cette relation n'est pas parfaitement linéaire. La convexité permet d'affiner cette approximation lorsque les mouvements de rendement deviennent plus importants.
Coupon, prix, rendement, taux, crédit, duration, convexité : derrière une obligation simple se cache une mécanique précise.
Sur vos expositions obligataires, savez-vous réellement ce que vous détenez ?
Contenu à vocation pédagogique, de portée générale, ne tenant pas compte de votre situation personnelle. Ni conseil ni recommandation personnalisée.
Échanger sur votre situation patrimoniale
Chaque situation est différente. Si vous souhaitez en parler, Yoram Elnecave vous répond personnellement.
Recevoir les prochaines analyses
Recevez la prochaine analyse dès sa parution.