Performance et risque : comprendre les ratios de Sharpe et de Calmar
Un placement qui a davantage rapporté est-il forcément le meilleur ? Cette fiche remet la performance en perspective avec quatre indicateurs simples.
Par Yoram Elnecave, CFA · Publié le
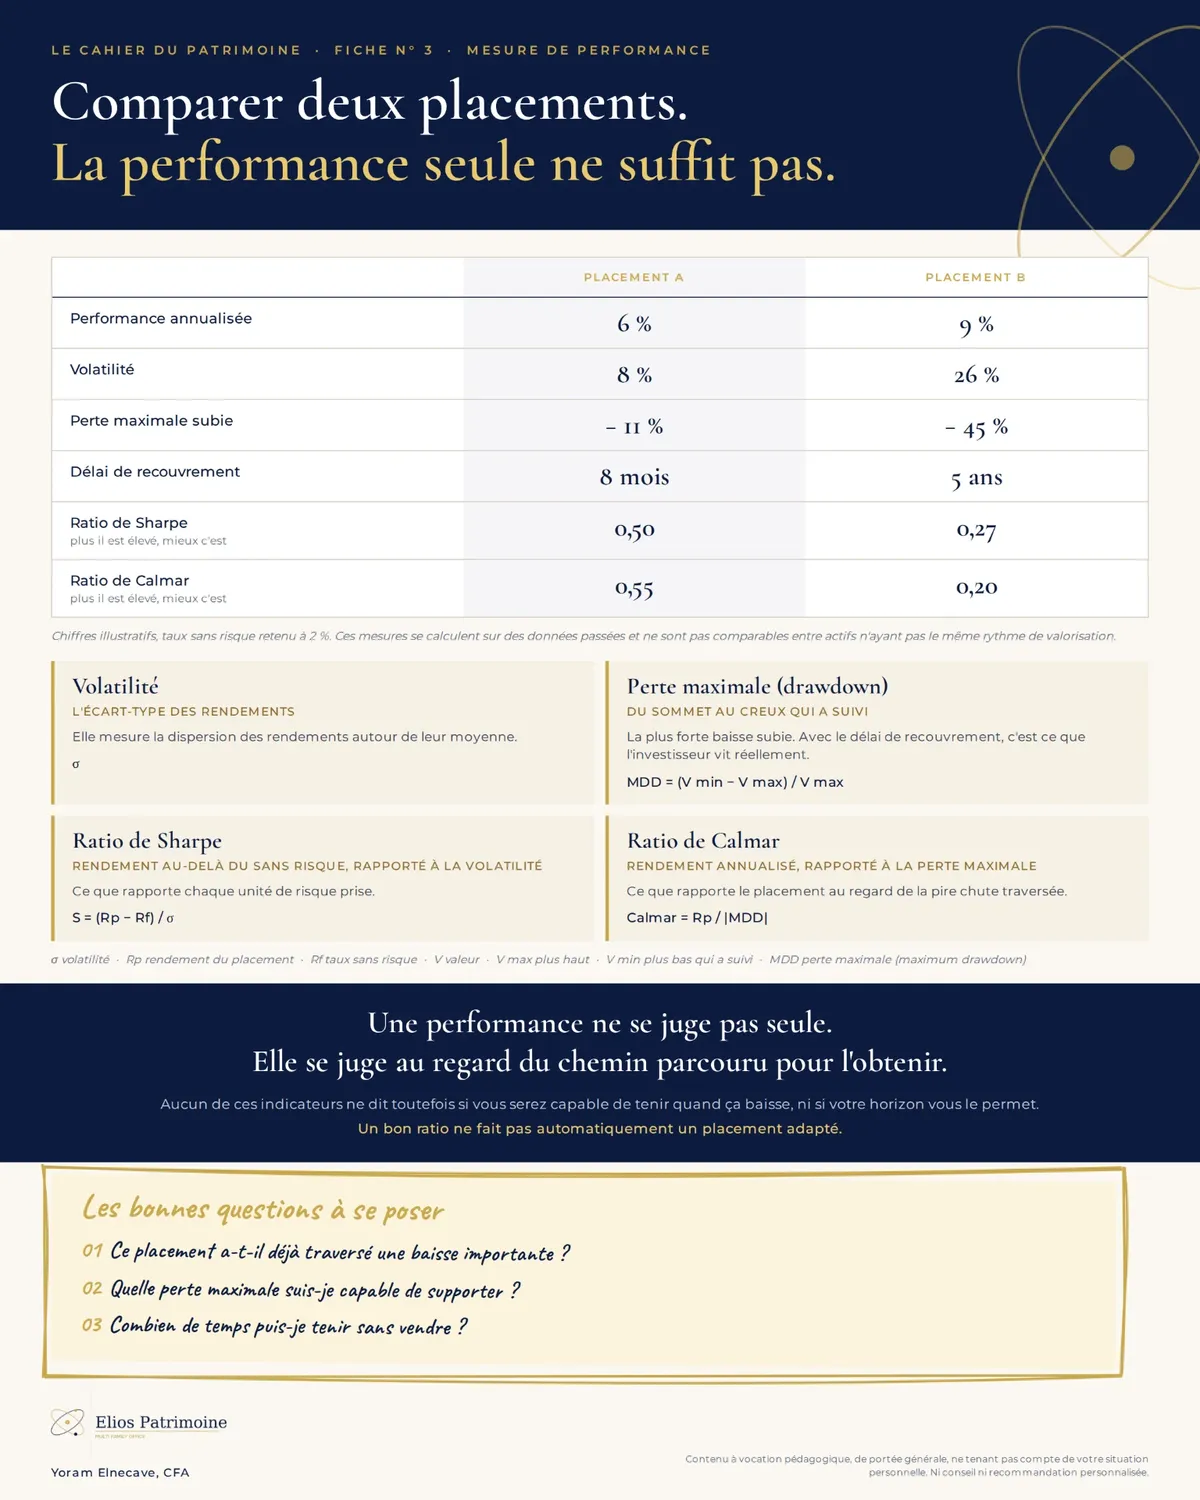
Regarder ce qu'il a fallu traverser
Quand on me montre une performance, la première chose que je regarde n'est pas le chiffre.
Je regarde ce qu'il a fallu traverser pour l'obtenir.
Un placement à 9 % par an peut avoir connu une baisse de 45 % et mis cinq ans à retrouver son niveau initial. Un autre peut avoir rapporté 6 %, avec une perte maximale de 11 % récupérée en huit mois.
Même si le premier a davantage rapporté, l'expérience de l'investisseur n'a rien à voir.
Quatre indicateurs simples
C'est tout l'objet de cette fiche : remettre la performance en perspective avec quatre indicateurs simples, volatilité, perte maximale, ratio de Sharpe et ratio de Calmar. Il existe bien d'autres ratios pour mesurer l'« efficacité » d'un placement…
Une baisse de 45 % et cinq ans d'attente parlent souvent bien davantage qu'une volatilité de 26 %.
Un bon ratio ne suffit pas
Mais aucun de ces indicateurs ne dit si vous serez capable de tenir quand ça baisse, ni si votre horizon vous le permet.
Un bon ratio ne fait pas automatiquement un placement adapté.
Contenu à vocation pédagogique, de portée générale, ne tenant pas compte de votre situation personnelle. Ni conseil ni recommandation personnalisée.
Échanger sur votre situation patrimoniale
Chaque situation est différente. Si vous souhaitez en parler, Yoram Elnecave vous répond personnellement.
Recevoir les prochaines analyses
Recevez la prochaine analyse dès sa parution.