Accueil · L'Éclairage · Guide assurance-vie luxembourgeoise
Assurance-vie luxembourgeoise :
quels avantages et quelles limites ?
L'assurance-vie luxembourgeoise associe les atouts de l'assurance-vie à un cadre juridique spécifique et à une architecture d'investissement particulièrement flexible.
Elle permet notamment de diversifier les assureurs et les banques dépositaires, d'accéder selon les contrats à des actions et obligations en direct, produits structurés, private equity, FID, FAS et plusieurs devises, tout en offrant davantage de possibilités de personnalisation.
Chez Elios Patrimoine, nous l'étudions principalement pour des patrimoines financiers à partir de 500 000 €, lorsque ces possibilités peuvent réellement apporter de la valeur.
Échanger sur votre situation patrimoniale →Pourquoi envisager une assurance-vie luxembourgeoise ?
- Diversifier les assureurs et banques dépositaires.
- Accéder à une architecture d'investissement plus large.
- Intégrer selon les contrats actions et obligations en direct, structurés, private equity, FID ou FAS.
- Gérer plusieurs devises.
- Construire une allocation plus personnalisée.
L'intérêt du Luxembourg réside dans la combinaison entre protection juridique, architecture financière et personnalisation.
Le triangle de sécurité : une spécificité du Luxembourg
DÉPOSITAIRE
L'assureur
Il émet et administre le contrat.
La banque dépositaire
Les actifs représentatifs du contrat sont déposés auprès d'une banque distincte de l'assureur.
Le Commissariat aux Assurances
Le CAA supervise le secteur et le cadre applicable aux actifs représentatifs.
Le super-privilège
En cas de défaillance de l'assureur, les créances d'assurance bénéficient d'un privilège spécifique sur les actifs représentatifs selon le droit luxembourgeois.
Le triangle de sécurité protège le rang juridique du souscripteur. La valeur des supports d'investissement reste, elle, soumise à leur évolution.
Une architecture d'investissement plus large
L'un des intérêts majeurs du Luxembourg est la possibilité de combiner différentes classes d'actifs au sein d'une même enveloppe, selon le contrat et le profil du souscripteur.
- Fonds
- ETF
- Actions en direct
- Obligations en direct
- Produits structurés
- Private equity
- Dette privée
- Infrastructures, lorsque accessibles
- Fonds ou supports immobiliers éligibles
- Plusieurs devises
Tous les contrats ne proposent pas le même univers. L'accès aux différents supports dépend du contrat, de l'assureur, de la catégorie du souscripteur, de la banque dépositaire et du montant investi. Le choix du contrat et de l'architecture est donc déterminant.
FID et FAS : davantage de personnalisation
FID et FAS sont des architectures d'organisation de la gestion au sein du contrat, et non des classes d'actifs.
FID
Le fonds interne dédié permet de construire une gestion individualisée au sein du contrat, dans le cadre fixé par l'assureur et la réglementation.
FAS
Le fonds d'assurance spécialisé permet d'organiser une allocation personnalisée et d'accéder à une grande variété de supports selon les conditions du contrat.
Ces architectures prennent particulièrement leur sens lorsque les montants investis et les besoins patrimoniaux justifient un niveau de personnalisation supérieur.
Pourquoi Elios intervient à partir de 500 000 € ?
Certains contrats luxembourgeois sont accessibles en dessous de 500 000 €. Chez Elios Patrimoine, nous avons néanmoins choisi d'accompagner principalement les projets à partir de 500 000 €.
À partir de ce niveau, les possibilités de diversification, de personnalisation et d'accès à certaines architectures d'investissement peuvent devenir particulièrement intéressantes.
Ce seuil correspond à notre positionnement d'accompagnement patrimonial global. Il ne constitue pas un minimum réglementaire.
Une enveloppe adaptée aux patrimoines internationaux
Le contrat luxembourgeois peut être particulièrement adapté aux clients susceptibles de changer de pays de résidence ou de gérer leur patrimoine dans plusieurs devises.
Lors d'un changement de résidence, le contrat peut généralement être conservé sous réserve de l'acceptation de l'assureur et des règles applicables dans le nouveau pays.
Comment sélectionnons-nous un contrat luxembourgeois ?
- Solidité de l’assureur
- Banque dépositaire
- Univers d’investissement réellement accessible
- Possibilités de FID, FAS, actions et obligations en direct, structurés et non coté
- Devises et qualité opérationnelle
- Frais globaux et qualité de service
Nous ne sélectionnons pas un contrat sur son seul nom ou son ticket d'entrée.
Nous comparons son architecture complète afin de déterminer ce qu'il permet réellement de construire pour le client.
Le contrat dans une vision d'ensemble
Un contrat luxembourgeois n'est jamais étudié isolément.
Nous l'articulons avec les autres enveloppes du client, son allocation financière, sa holding éventuelle, ses besoins de liquidité, ses objectifs de transmission et ses projets internationaux.
Structure à taille humaine, libre de tout lien capitalistique avec un groupe bancaire ou financier, Elios Patrimoine travaille en architecture ouverte.
L'objectif est de construire la bonne architecture, puis de la suivre dans le temps.
Échanger sur votre situation patrimoniale →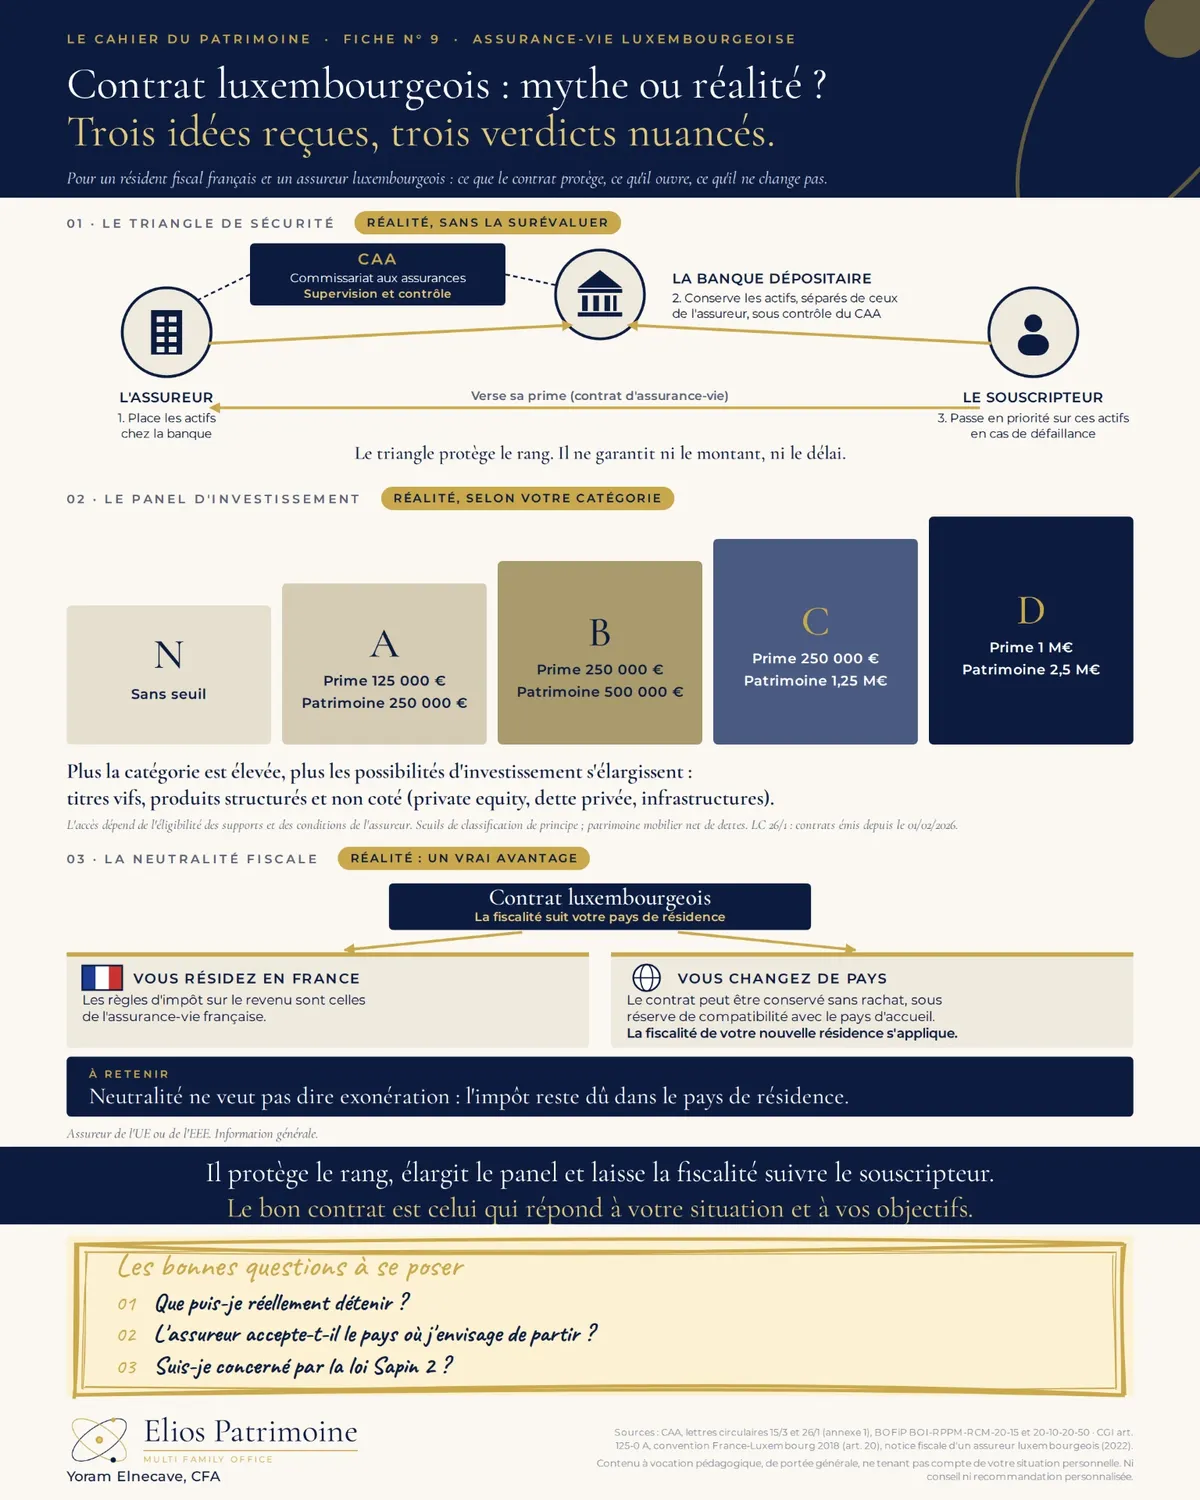
Questions fréquentes
L'intérêt du Luxembourg réside dans la combinaison entre protection juridique, diversification des assureurs et des banques dépositaires, architecture financière et personnalisation. Selon le contrat et votre profil, il permet aussi d'investir dans plusieurs devises et d'accompagner certaines situations de mobilité internationale.
L'assureur émet et administre le contrat. Les actifs représentatifs sont déposés auprès d'une banque distincte, dans un cadre supervisé par le Commissariat aux Assurances. En cas de défaillance de l'assureur, les créances d'assurance bénéficient d'un privilège spécifique sur ces actifs. Ce dispositif protège le rang juridique du souscripteur ; la valeur des supports reste soumise à leur évolution.
Certains contrats sont accessibles en dessous de 500 000 €. Elios Patrimoine accompagne principalement les projets à partir de ce niveau, lorsque les possibilités de diversification et de personnalisation peuvent apporter une réelle valeur dans une approche patrimoniale globale. Il s'agit de notre positionnement d'accompagnement, pas d'un minimum réglementaire.
Selon le contrat et le profil du souscripteur : fonds, ETF, actions et obligations en direct, produits structurés, private equity, dette privée et infrastructures lorsque accessibles, au sein de différentes architectures dont les FID et FAS. Plusieurs devises peuvent être proposées. Tous les contrats ne donnent pas accès au même univers.
Oui, certains contrats et certaines architectures permettent d'y accéder, sous réserve des conditions de l'assureur, de la réglementation et du profil du souscripteur. Le choix du contrat, de la banque dépositaire et, le cas échéant, d'un FID ou d'un FAS détermine les supports réellement accessibles.
Le contrat peut être particulièrement adapté aux clients susceptibles de changer de pays de résidence ou de gérer plusieurs devises. Il peut généralement être conservé sous réserve de l'acceptation de l'assureur et des règles du nouveau pays. Pour un résident fiscal français, la fiscalité française de l'assurance-vie s'applique en principe et le contrat doit être déclaré chaque année via le formulaire n° 3916-3916-bis.
Repères techniques et catégories CAA
Les catégories dépendent de la prime auprès du même assureur et de la fortune mobilière du souscripteur. Ces seuils ne sont ni un minimum universel d'ouverture, ni le seuil d'accompagnement d'Elios.
| Catégorie | Prime (même assureur) | Fortune mobilière |
|---|---|---|
| N | Sans seuil | Sans seuil |
| A | 125 000 € | 250 000 € |
| B | 250 000 € | 500 000 € |
| C | 250 000 € | 1 250 000 € |
| D | 1 000 000 € | 2 500 000 € |
La lettre circulaire 26/1 s'applique aux contrats émis depuis le 1er février 2026. Les contrats antérieurs relèvent de la lettre circulaire 15/3 sauf avenant. Des reclassements dérogatoires existent. Pour les contrats relevant de la LC 26/1, le recours à un FID suppose en principe une prime d'au moins 125 000 € à la souscription (point 7.3.1).
Un résident fiscal français doit déclarer chaque année son contrat souscrit hors de France au moyen du formulaire n° 3916-3916-bis.
Sources officielles
- CAA : lettre circulaire 26/1 (contrats émis depuis le 1er février 2026)
- CAA : lettre circulaire 15/3 coordonnée (contrats antérieurs)
- Loi luxembourgeoise du 7 décembre 2015 sur le secteur des assurances, texte coordonné (art. 117 à 120 et 253)
- CAA : modèle de convention de dépôt assureur / banque dépositaire
- impots.gouv.fr : imposition des rachats d’assurance-vie
- BOFiP BOI-RPPM-RCM-20-10-20-50 (renvoi à BOI-RPPM-RCM-20-15)
- Formulaire n° 3916-3916-bis, 2026 (article 1649 AA du CGI)
Par Yoram Elnecave, CFA
Contenu à vocation pédagogique, de portée générale, ne tenant pas compte de votre situation personnelle. Ni conseil ni recommandation personnalisée. Les règles citées doivent être validées avec vos conseils.